
Επενδυτικές κατηγορίες και γιατί έχουν σημασία
Τι να κρατήσεις
- Οι βασικές επενδυτικές κατηγορίες είναι οι μετοχές, τα ομόλογα, οι καταθέσεις, τα ακίνητα και οι εναλλακτικές, όπως ο χρυσός και τα κρυπτονομίσματα. Τα αμοιβαία κεφάλαια και τα ETF είναι «καλάθια» που περιλαμβάνουν ένα χαρτοφυλάκιο επενδυτικών στοιχείων.
- Κάθε κατηγορία κάνει άλλη δουλειά. Οι μετοχές μεγαλώνουν τα χρήματα σε βάθος χρόνου, τα ομόλογα δίνουν εισόδημα και σταθερότητα, οι καταθέσεις ρευστότητα, τα ακίνητα ενοίκιο και αύξηση της εμπορικής αξίας.
- Η επενδυτική κατηγορία που θα επιλέξεις καθορίζει την πορεία σου πολύ περισσότερο από το ποια μετοχή ή ποιο ομόλογο θα διαλέξεις.
- Στην Ελλάδα κάθε κατηγορία φορολογείται αλλιώς. Τα μερίσματα με 5%, οι τόκοι με 15%, ενώ οι τόκοι των ομολόγων του Ελληνικού Δημοσίου και τα κέρδη από ελληνικά αμοιβαία δεν φορολογούνται.
- Αποφάσισε πρώτα την κατανομή και μετά διάλεξε προϊόντα.
Οι βασικές κατηγορίες και ο ρόλος τους
Στο τέλος του 2025 τα ελληνικά νοικοκυριά κρατούσαν σχεδόν το 43% των χρηματοοικονομικών τους στοιχείων σε μετρητά και καταθέσεις, σύμφωνα με τη Eurostat. Οι καταθέσεις είναι όμως μόνο μία από τις κατηγορίες όπου μπορούν να δουλέψουν τα χρήματά σου:
Μετοχές. Κομμάτια ιδιοκτησίας σε εταιρείες. Είναι η κατηγορία που ιστορικά μεγαλώνει περισσότερο τα χρήματα σε βάθος χρόνου, και αυτή με τα μεγαλύτερα απότομα σκαμπανεβάσματα.
Ομόλογα. Δάνεια σε κράτη ή εταιρείες, που σου πληρώνουν τόκο. Δίνουν εισόδημα και συνήθως πέφτουν λιγότερο από τις μετοχές.
Καταθέσεις και διαθέσιμα. Λογαριασμοί αποταμίευσης, προθεσμιακές και έντοκα γραμμάτια. Η πιο ασφαλής και πιο ρευστή θέση, με τη μικρότερη απόδοση.
Ακίνητα. Ένα διαμέρισμα ή ένα κατάστημα για ενοίκιο ή για μεταπώληση. Θέλουν μεγάλο ποσό στην αρχή, πουλιούνται αργά και έχουν το δικό τους ρίσκο: οι τιμές των διαμερισμάτων στην Ελλάδα έπεσαν πάνω από 40% από το 2008 έως το 2017, σύμφωνα με τον δείκτη της Τράπεζας της Ελλάδος, και στο δεύτερο τρίμηνο του 2026 ήταν 5,5% υψηλότερες από έναν χρόνο πριν.
Εναλλακτικές. Χρυσός, πρώτες ύλες, κρυπτονομίσματα. Δεν πληρώνουν τόκο ή μέρισμα, οπότε κερδίζεις μόνο αν ανέβει η τιμή τους. Αν θέλεις να έχεις, κράτα τες σε μικρό μέρος των επενδύσεών σου.
Τα αμοιβαία κεφάλαια και τα ETF κρατούν μέσα τους τις παραπάνω κατηγορίες. Μέσα από αυτά αποκτάς μετοχές, ομόλογα ή και ακίνητα με διασπορά, με ένα μικρό ποσό.
Τα τέσσερα χαρακτηριστικά σε κάθε κατηγορία
Κάθε κατηγορία συνδυάζει διαφορετικά το ρίσκο, τον ορίζοντα και τη ρευστότητα. Η διασπορά εξαρτάται κυρίως από το πόσα διαφορετικά πράγματα κρατάς μέσα σε κάθε κατηγορία.
| Κατηγορία | Ρίσκο και απόδοση | Ορίζοντας | Ρευστότητα |
|---|---|---|---|
| Μετοχές | Υψηλά | Πάνω από τρία με πέντε χρόνια | Υψηλή, αν είναι εισηγμένες |
| Ομόλογα | Μεσαία έως χαμηλά | Όσο απέχει η λήξη | Υψηλή έως μεσαία |
| Καταθέσεις | Χαμηλά | Από σήμερα έως λίγα χρόνια | Πολύ υψηλή, εκτός από τις προθεσμιακές |
| Ακίνητα | Μεσαία έως υψηλά | Πολλά χρόνια | Χαμηλή |
| Εναλλακτικές | Υψηλά. Έως και πολύ υψηλά, π.χ. στα κρυπτονομίσματα | Αβέβαιος | Διαφέρει |
Δες πώς πήγαν στην πράξη τα τελευταία δέκα χρόνια, αν είχες βάλει €10.000 σε κάθε κατηγορία στο τέλος του 2015:
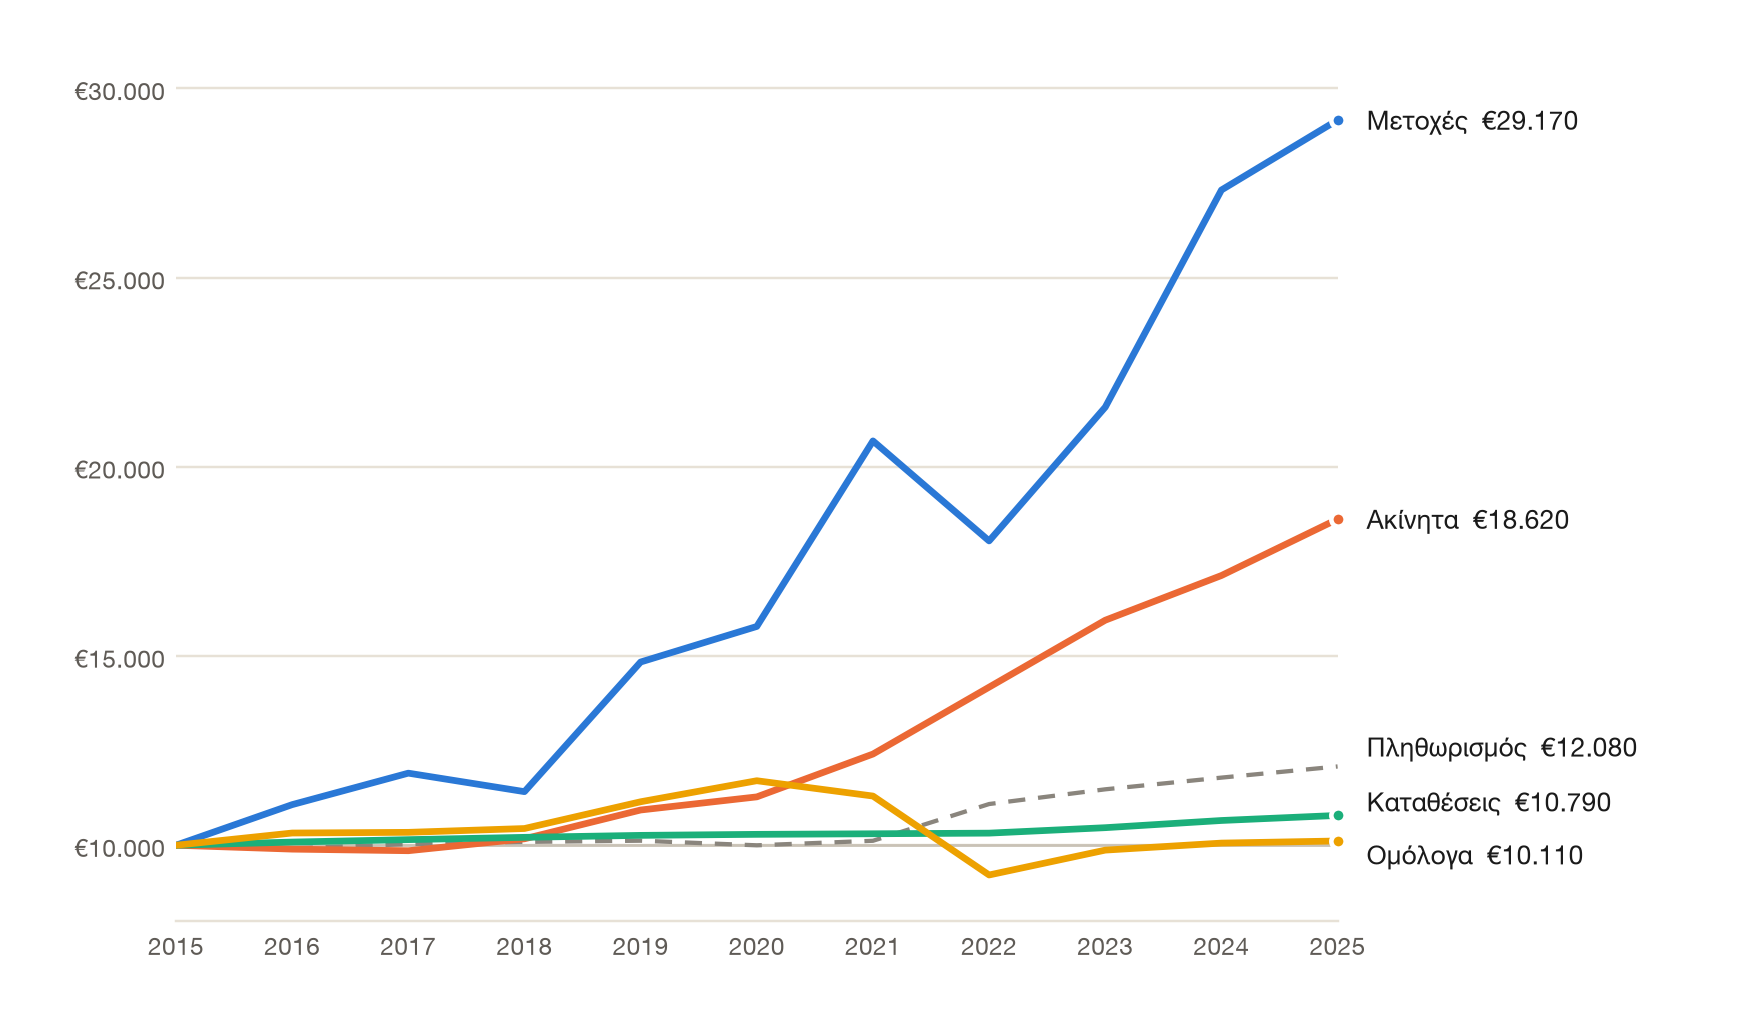
Σε δέκα χρόνια οι μετοχές σχεδόν τριπλασίασαν τα χρήματα, παρά τις πτώσεις του 2018 και του 2022, και τα διαμερίσματα, μετά από χρόνια πτώσης, ανέβηκαν περίπου 86%. Οι καταθέσεις και τα ομόλογα έμειναν πίσω από τον πληθωρισμό: τα €10.790 και τα €10.110 αγοράζουν λιγότερα από όσα αγόραζαν τα €10.000 του 2015. Οι εναλλακτικές επενδύσεις είναι ολόκληρη κατηγορία από μόνη της, οπότε δεν την συμπεριλάβαμε στο γράφημα.
Το διάγραμμα αποδόσεων μπορεί να διαφέρει σημαντικά από περίοδο σε περίοδο. Οπότε το συγκεκριμένο που σου δείχνουμε είναι απλά ενδεικτικό.
Γιατί η κατανομή μετράει περισσότερο από την επιλογή
Μια γνωστή έρευνα του 1986, των Brinson, Hood και Beebower, εξέτασε 91 μεγάλα αμερικανικά συνταξιοδοτικά ταμεία σε δέκα χρόνια. Βρήκε ότι κατά μέσο όρο το 93,6% των διακυμάνσεων στις αποδόσεις τους εξηγούνταν από το πώς είχαν μοιράσει τα χρήματά τους ανάμεσα σε μετοχές, ομόλογα και διαθέσιμα. Η επιλογή συγκεκριμένων τίτλων και η προσπάθεια να πετύχουν την κατάλληλη στιγμή εξηγούσαν πολύ λιγότερα, και κατά μέσο όρο τούς κόστισαν απόδοση.
Μεταγενέστερη έρευνα των Ibbotson και Kaplan, πάλι σε αμερικανικά κεφάλαια, έδειξε ότι η κατανομή εξηγεί περίπου το 90% των διακυμάνσεων ενός κεφαλαίου στον χρόνο, αλλά μόνο περίπου το 40% των διαφορών ανάμεσα σε δύο κεφάλαια. Το συμπέρασμα για σένα είναι απλό: η μεγαλύτερη απόφαση είναι πόσα βάζεις σε κάθε κατηγορία.
Η κατανομή αλλάζει και το πόσο βαθιά μπορεί να πέσεις. Σύμφωνα με το UBS Global Investment Returns Yearbook 2026, οι μετοχές και τα ομόλογα έχουν χάσει κάποιες φορές πάνω από 70% σε πραγματικούς όρους, ενώ σε μια κατανομή 60% σε μετοχές και 40% σε ομόλογα η μεγαλύτερη πτώση δεν ξεπέρασε το 50%.
«Στο Ταλμούδ, ο ραβίνος Γιτζχάκ συμβουλεύει να χωρίζει κανείς τα χρήματά του στα τρία: ένα τρίτο στη γη, ένα τρίτο στο εμπόριο και ένα τρίτο στο χέρι του. Η έννοια αυτή παραμένει το ίδιο σημαντική και σήμερα, ως κατανομή κεφαλαίων.»
ΘΕΜΗΣ
Πώς φορολογείται κάθε κατηγορία στην Ελλάδα
Για έναν φορολογικό κάτοικο Ελλάδας, το 2026:
| Εισόδημα | Φόρος |
|---|---|
| Μερίσματα μετοχών | 5%, που παρακρατείται και εξαντλεί την υποχρέωσή σου |
| Τόκοι καταθέσεων και ομολόγων | 15% |
| Τόκοι εισηγμένων εταιρικών ομολόγων | 5% |
| Τόκοι ομολόγων και εντόκων γραμματίων του Ελληνικού Δημοσίου | Δεν φορολογούνται |
| Κέρδος από πώληση εισηγμένων μετοχών | Δεν φορολογείται αν κατέχεις κάτω από 0,5% της εταιρείας, αλλιώς 15% |
| Κέρδη και διανομές αμοιβαίων και ETF της ΕΕ (UCITS) | Δεν φορολογούνται, αλλά δηλώνονται |
| Κέρδη και μερίσματα κεφαλαίων εκτός ΕΕ, π.χ. αμερικανικά ETF | 15% στο κέρδος, 5% στα μερίσματα |
| Ενοίκια | 15% έως €12.000, 25% έως €24.000, 35% έως €36.000 και 45% πάνω από αυτό |
| Κέρδος από πώληση ακινήτου | Ο φόρος είναι σε αναστολή έως τις 31 Δεκεμβρίου 2026 |
| Κρυπτονομίσματα | Δεν υπάρχει ακόμα ειδικός νόμος. Νομοσχέδιο είναι σε διαβούλευση έως τις 22 Οκτωβρίου 2026 |
Όταν πουλάς μετοχές του Χρηματιστηρίου Αθηνών πληρώνεις επίσης φόρο πώλησης 0,1%. Για μετοχές και ομόλογα εκτός Ελλάδας, και για κεφάλαια εκτός ΕΕ, τα μερίσματα, τους τόκους και τις πωλήσεις συνήθως τα δηλώνεις εσύ στη φορολογική σου δήλωση. Ένα κεφάλαιο είναι UCITS αν το γράφει το Έγγραφο Βασικών Πληροφοριών του, όπως τα περισσότερα ETF που βρίσκεις στις ευρωπαϊκές πλατφόρμες. Δες τι σου δίνει η πλατφόρμα σου: συνήθως καταστάσεις με τα μερίσματα, τους τόκους και τις πωλήσεις της χρονιάς. Από όσες εξετάσαμε, όμως, καμία δεν δίνει αναφορά φτιαγμένη για την ελληνική φορολογική δήλωση, οπότε με αυτές τις καταστάσεις ρώτα τον λογιστή σου πώς θα τα δηλώσεις.
Ας δούμε ένα παράδειγμα
Έχεις €10.000 που δεν θα χρειαστείς για 20 χρόνια. Για να φανεί πόσο μετράει η κατηγορία, χρησιμοποιούμε τις μέσες πραγματικές αποδόσεις κάθε κατηγορίας στις ΗΠΑ από το 1900 έως το 2025, δηλαδή μετά τον πληθωρισμό, από το UBS Global Investment Returns Yearbook.
Ποσό
€10.000
σήμερα
Ορίζοντας
20 χρόνια
χωρίς αναλήψεις
Αποδόσεις ΗΠΑ
1900–2025
μετά τον πληθωρισμό
Τα ίδια €10.000 σε 20 χρόνια, σε σημερινά χρήματα:
Η κατηγορία κάνει τη διαφορά ανάμεσα σε €1.050 και €25.920 πραγματικού κέρδους. Καμία επιλογή μεμονωμένης μετοχής δεν αλλάζει το αποτέλεσμα τόσο πολύ όσο η κατανομή.
Οι μετοχές έφτασαν εκεί περνώντας από πτώσεις άνω του 70% σε πραγματικούς όρους, και τα νούμερα είναι αμερικανικά και ιστορικά, όχι πρόβλεψη. Γι’ αυτό οι περισσότεροι επενδυτές συνδυάζουν κατηγορίες, με περισσότερες μετοχές όσο μεγαλώνει ο ορίζοντάς τους.
Τι προτείνουμε
- Χώρισε τις επενδύσεις σου πρώτα σε κατηγορίες και αποφάσισε τι ποσοστό πηγαίνει στην καθεμία, με βάση το πότε θα χρειαστείς τα χρήματα.
- Για χρήματα που θα χρειαστείς μέσα στα επόμενα τρία με πέντε χρόνια, μείνε σε καταθέσεις και βραχυπρόθεσμα ομόλογα.
- Για τα χρήματα του μακρινού μέλλοντος, δώσε μεγαλύτερο βάρος στις μετοχές, μέσα από ένα παγκόσμιο κεφάλαιο δείκτη.
- Αν θέλεις χρυσό ή κρυπτονομίσματα, κράτα τα σε μικρό ποσοστό που αντέχεις να χάσεις, και δες τα σαν στοίχημα και όχι σαν επένδυση.
- Ρώτα τον λογιστή σου όπου χρειάζεται, για να ξέρεις τι θα δηλώνεις.
Τα ακίνητα θέλουν τον δικό τους λογαριασμό, με ενοίκια, έξοδα, φόρους και δάνεια, γι’ αυτό ετοιμάζουμε ξεχωριστό οδηγό για το αν αξίζει μια επένδυση σε ακίνητο και πώς υπολογίζεις την απόδοσή της.
Συχνές ερωτήσεις
Το σπίτι που μένω μετράει ως επένδυση σε ακίνητα;
Μόνο εν μέρει. Σε γλιτώνει από ενοίκιο, αλλά δεν μπορείς να το πουλήσεις χωρίς να βρεις πού θα μείνεις, οπότε δεν σου δίνει τη ρευστότητα ή το εισόδημα μιας επένδυσης.
Είναι επένδυση τα κρυπτονομίσματα;
Είναι μια εναλλακτική κατηγορία με πολύ μεγάλες διακυμάνσεις, χωρίς τόκο ή μέρισμα και, στην Ελλάδα, χωρίς ακόμα ειδικό φορολογικό νόμο. Αν θέλεις να έχεις, κράτα τα σε ποσό που αντέχεις να χάσεις ολόκληρο.
Πηγές & μεθοδολογία
- Eurostat, Financial balance sheets (nasa_10_f_bs), Ελλάδα, νοικοκυριά, τέλος 2025, για τη σύνθεση των χρηματοοικονομικών στοιχείων. Η Τράπεζα της Ελλάδος δεν ήταν προσβάσιμη.
- Τράπεζα της Ελλάδος, Δείκτης τιμών διαμερισμάτων, για την πτώση 2008–2017 και τη μεταβολή του δεύτερου τριμήνου 2026, όπως τον μεταφέρουν το in.gr (7 Μαρτίου 2024) και το taxrevenue.gr (16 Σεπτεμβρίου 2026).
- Brinson, Hood και Beebower, «Determinants of Portfolio Performance», Financial Analysts Journal, Ιούλιος–Αύγουστος 1986, και Ibbotson και Kaplan, «Does Asset Allocation Policy Explain 40, 90, or 100 Percent of Performance?», Financial Analysts Journal, Ιανουάριος 2000. Αμερικανικά δείγματα.
- UBS, Global Investment Returns Yearbook 2026 (Dimson, Marsh, Staunton), σύνοψη, για τις πραγματικές αποδόσεις στις ΗΠΑ 1900–2025 και τις μέγιστες πτώσεις. Αμερικανικά και διεθνή στοιχεία, χωρίς αντίστοιχη ελληνική σειρά.
- ν. 4172/2013 (Κώδικας Φορολογίας Εισοδήματος), άρθρα 36, 37, 40, 42, 43 και 64, όπως ισχύουν τον Οκτώβριο του 2026, μαζί με τον ν. 5193/2025 για τους τόκους εισηγμένων εταιρικών ομολόγων και τον ν. 5246/2025 για την κλίμακα των ενοικίων.
- ν. 4099/2012, άρθρο 103, για τη φορολογία των ελληνικών αμοιβαίων κεφαλαίων, και ν. 2579/1998, άρθρο 9, για τον φόρο πώλησης μετοχών.
- ΠΟΛ.1032/26.1.2015 και ΠΟΛ.1042/26.1.2015, για την απαλλαγή κερδών και διανομών από ΟΣΕΚΑ της ΕΕ και του ΕΟΧ, και ΑΑΔΕ, οδηγός συμπλήρωσης του Ε1 για το φορολογικό έτος 2025 (κωδικοί 659-660), όπως αναπαράγεται από το Taxheaven.
- ν. 5162/2024, άρθρο 90, για την αναστολή του φόρου υπεραξίας ακινήτων έως 31 Δεκεμβρίου 2026, όπως τη δημοσιεύει η Πύλη Στεγαστικής Πολιτικής.
- Υπουργείο Εθνικής Οικονομίας και Οικονομικών, νομοσχέδιο για τη φορολογία των κρυπτοστοιχείων σε δημόσια διαβούλευση από 7 έως 22 Οκτωβρίου 2026, όπως το μεταφέρουν το e-forologia.gr και το taxrevenue.gr.
- Γράφημα: MSCI, MSCI World Index (EUR), καθαρή συνολική απόδοση, επίπεδα Δεκεμβρίου 2015–2025 και ενημερωτικό δελτίο της 30ής Σεπτεμβρίου 2026. BlackRock, iShares Core € Govt Bond UCITS ETF, ενημερωτικό δελτίο, για τις ετήσιες αποδόσεις του δείκτη Bloomberg Euro Treasury Bond 2016–2025. Τράπεζα της Ελλάδος, επιτόκια νέων καταθέσεων νοικοκυριών με διάρκεια έως έναν χρόνο, μηνιαία 2016–2025, μέσω της βάσης MIR της ΕΚΤ (DBnomics). Τράπεζα της Ελλάδος, δείκτης τιμών διαμερισμάτων, τριμηνιαίος, μέσω της Τράπεζας Διεθνών Διακανονισμών (BIS). ΕΛΣΤΑΤ, Δείκτης Τιμών Καταναλωτή, μέση ετήσια μεταβολή 2016–2025.
- Όροι και σελίδες βοήθειας των Lightyear, Wealthyhood, eToro και Trade Republic για τις καταστάσεις που δίνουν στους πελάτες, Οκτώβριος 2026.
- Ταλμούδ, Bava Metzia 42a, Sefaria, William Davidson Edition.
- Οι υπολογισμοί του παραδείγματος και του γραφήματος είναι δικοί μας, με τις αποδόσεις που αναφέρονται.
Το άρθρο αυτό αποτελεί γενική ενημέρωση και όχι εξατομικευμένη οικονομική συμβουλή. Τα ποσά και οι προϋποθέσεις αλλάζουν. Επιβεβαίωσε τα τρέχοντα στοιχεία πριν πάρεις απόφαση.